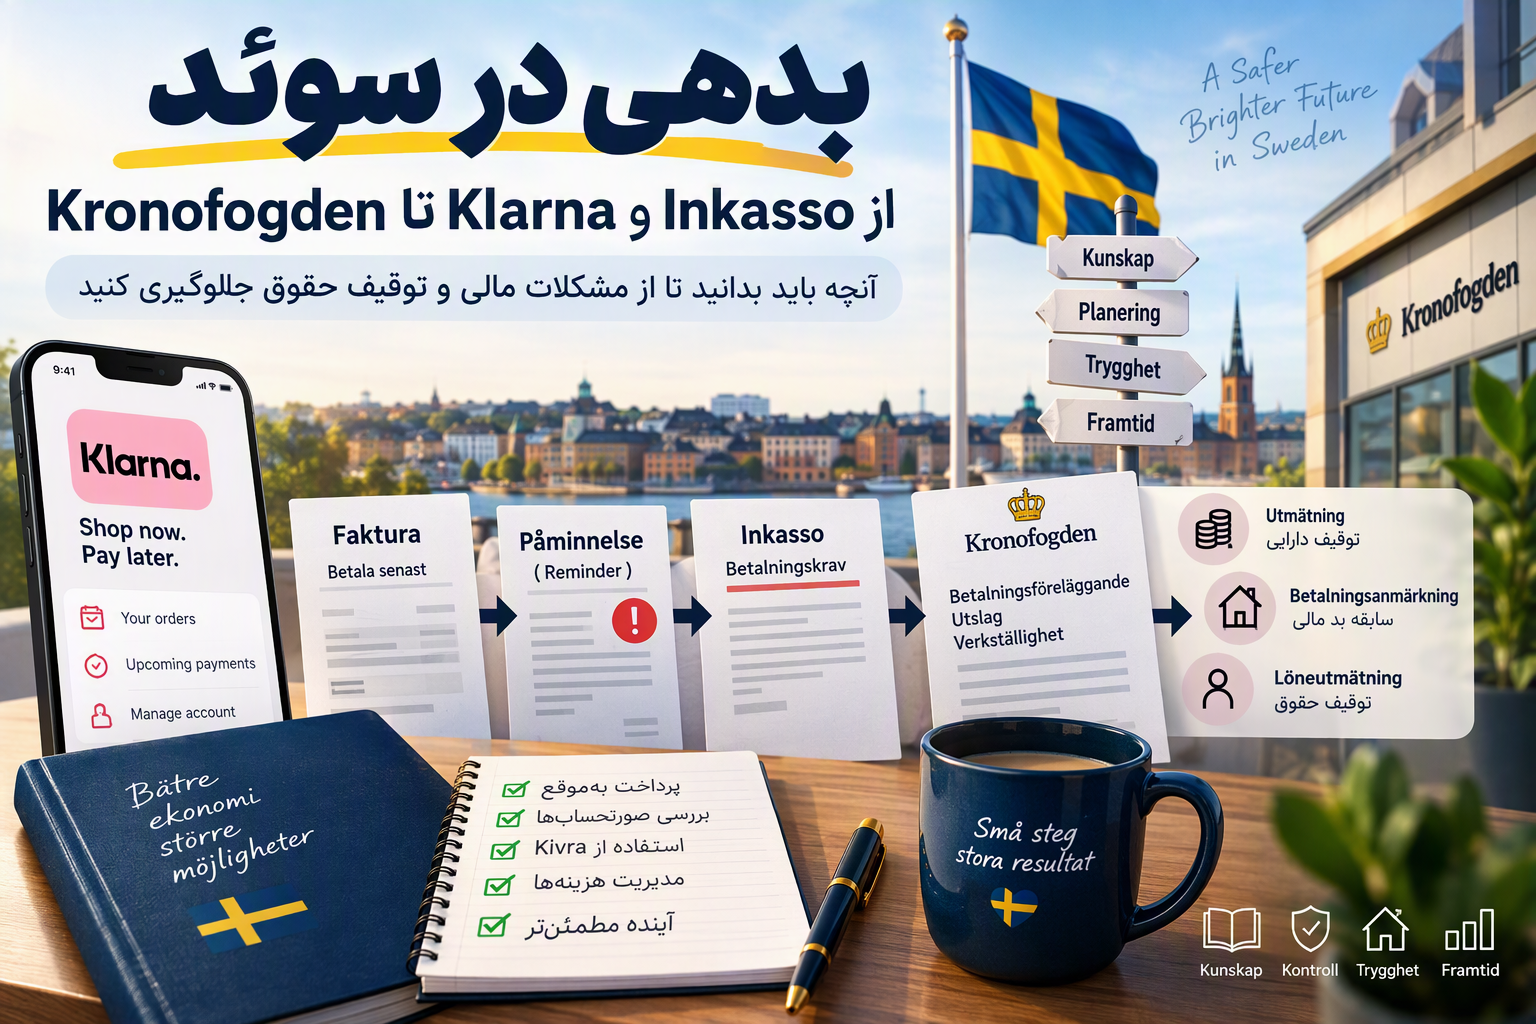
بدهی و سابقه بد مالی در سوئد Betalningsanmärkning
| Term | شرح |
|---|---|
| بدهی و سابقه بد مالی در سوئد Betalningsanmärkning | یک قبض کوچک پرداختنشده در سوئد ممکن است با اضافهشدن بهره، هزینه یادآوری، هزینه وصول و هزینههای قانونی به مبلغ قابلتوجهی تبدیل شود. مشکل زمانی جدیتر میشود که فرد نامهها را نبیند، آدرس ثبتشده اشتباه باشد یا تصور کند با نادیدهگرفتن مطالبه، پرونده خودبهخود بسته خواهد شد. یک قبض پرداختنشده چگونه زندگی شما را در سوئد مختل میکند؟ از Inkasso تا Kronofogdenدر پایان سال 2025 تقریباً 449,703 نفر در اداره Kronofogden بدهی ثبتشده داشتند. مجموع بدهیها به 154 میلیارد کرون رسیده بود که نسبت به یک سال قبل 12 درصد افزایش داشت. بیش از 30 درصد مبلغ کل نیز از بهره و هزینهها تشکیل میشد.
اما دریافت یک Faktura، Påminnelse یا حتی Inkassokrav به این معنا نیست که فرد فوراً سابقه منفی مالی گرفته است. مراحل قانونی متفاوتاند و اگر بدهی اشتباه باشد یا امکان پرداخت کامل وجود نداشته باشد، اقدام سریع میتواند از سنگینترشدن وضعیت جلوگیری کند.
بدهی در سوئد چگونه شکل میگیرد؟بدهی زمانی ایجاد میشود که فرد یا شرکت موظف به پرداخت مبلغی باشد، اما آن را در موعد مقرر نپردازد. این بدهی میتواند از موارد زیر شکل بگیرد:
تمام بدهیها از یک مسیر یکسان عبور نمیکنند. بعضی طلبکاران ابتدا یادآوری میفرستند، بعضی پرونده را مستقیماً به Inkasso میسپارند و برخی بدهیهای عمومی ممکن است مسیر متفاوتی داشته باشند. زنجیره معمول بدهی در سوئدمسیر عمومی بسیاری از بدهیهای خصوصی را میتوان اینگونه خلاصه کرد:
معنای مراحل:
وجود Påminnelse در همه پروندهها الزامی نیست. نباید منتظر یادآوری ماند و تصور کرد تا زمان دریافت آن مسئولیتی برای پرداخت وجود ندارد. Faktura چیست؟Faktura همان صورتحساب یا قبضی است که مبلغ، نوع خرید، شماره پرداخت، آخرین مهلت و اطلاعات شرکت یا طلبکار را نشان میدهد. پیش از پرداخت، این موارد را کنترل کنید:
اگر از طریق Kivra، ایمیل یا اپلیکیشن شرکت صورتحساب میگیرید، اعلانها را فعال نگه دارید. اگر Faktura را ندیده باشیم چه میشود؟ندیدن قبض معمولاً تعهد پرداخت را از بین نمیبرد، بهخصوص اگر خرید یا قرارداد معتبر وجود داشته باشد. دلایل رایج ندیدن صورتحساب عبارتاند از:
بعد از نقلمکان، آدرس ثبتشده و تنظیمات صندوق پستی دیجیتال را کنترل کنید. Påminnelse چیست؟Påminnelse یادآوری پرداخت است که ممکن است پس از عبور از تاریخ سررسید صادر شود. در این مرحله معمولاً هنوز فرصت دارید:
نادیدهگرفتن یادآوری میتواند باعث انتقال پرونده به Inkasso شود. Inkasso چیست؟Inkasso به فرایند وصول بدهی گفته میشود. شرکت اصلی میتواند خودش مطالبه را پیگیری کند یا آن را به یک Inkassobolag بسپارد. در Inkassokrav معمولاً این اطلاعات نوشته میشوند:
دریافت Inkassokrav بهخودیخود به این معنی نیست که Kronofogden علیه شما Utslag صادر کرده یا حتماً Betalningsanmärkning دارید. اما اگر مطالبه صحیح باشد و اقدامی نکنید، طلبکار میتواند مسیر قانونی را ادامه دهد. اگر توان پرداخت Inkasso را نداریمسریعاً با طلبکار یا شرکت Inkasso تماس بگیرید و درخواست کنید:
طلبکار الزام عمومی ندارد که با هر برنامه پیشنهادی موافقت کند، اما تماس زودهنگام معمولاً بهتر از سکوت است. هر توافق را کتبی دریافت کنید. فقط به مکالمه تلفنی اعتماد نکنید. Klarna چگونه میتواند به بدهی تبدیل شود؟Klarna ممکن است گزینههایی مانند پرداخت مستقیم، پرداخت بعدی، صورتحساب یا پرداخت اقساطی ارائه کند. نوع گزینه به فروشگاه، خرید، ارزیابی اعتبار و شرایط کاربر وابسته است. مشکل معمولاً زمانی ایجاد میشود که:
روشهای اقساطی Klarna ممکن است شامل هزینه و بهره باشند. بنابراین شرایط هر خرید باید در مرحله Checkout و قرارداد اعتباری همان خرید بررسی شود. اگر کالا را مرجوع کردهایمفقط تحویل کالا به فروشنده کافی نیست. این مراحل را انجام دهید:
اگر خرید Klarna اشتباه استاگر خرید انجام نشده یا مبلغ نادرست است، موضوع را سریعاً هم به فروشنده و هم به Klarna گزارش دهید. حساب، تراکنشها و BankID خود را نیز از نظر سوءاستفاده بررسی کنید. آیا یک بدهی کوچک واقعاً میتواند بزرگ شود؟بله. بهره، هزینه Inkasso و هزینههای فرایند قانونی میتوانند به مبلغ اولیه اضافه شوند. تحلیل Kronofogden از 431,086 پرونده مربوط به اشتراکهای مخابرات، باشگاه، خدمات امنیتی، روزنامه، مجله و خدمات اپتیک در سالهای 2023 تا 2025 نشان داد که این پروندهها نزدیک به 12 درصد درخواستهای Betalningsföreläggande را تشکیل میدادند. مبلغ اصلی متوسط 1,777 کرون بود، اما با اضافهشدن بهره و هزینهها، مبلغ متوسط مطالبه به 2,763 کرون رسید، یعنی حدود 55 درصد بیشتر. در مطالبات مربوط به باشگاه، مبلغ اصلی متوسط 658 کرون بود، ولی مبلغ نهایی متوسط با هزینهها به 1,643 کرون رسیده بود. مخابرات و باشگاه رویهم 91 درصد پروندههای اشتراکی بررسیشده را تشکیل میدادند. این آمار نشان میدهد که بدهی کوچک تلفن، اینترنت یا باشگاه نباید نادیده گرفته شود. Betalningsföreläggande چیست؟Betalningsföreläggande درخواست رسمی طلبکار از Kronofogden برای تثبیت مطالبه مالی است. طلبکار میتواند درباره بسیاری از بدهیها، مانند خرید کالا، ارائه خدمات یا پول قرضدادهشده، چنین درخواستی بدهد؛ مشروط بر اینکه سررسید پرداخت گذشته باشد. آیا Kronofogden در این مرحله ثابت کرده که بدهی درست است؟خیر. وقتی Kronofogden نامه Föreläggande ارسال میکند، فقط به این معناست که شخص یا شرکتی ادعا کرده از شما طلب دارد. Kronofogden هنوز درباره درست یا اشتباهبودن ادعای طلبکار تصمیم ماهوی نگرفته است. اولین اقدام پس از دریافت نامه چیست؟باید اعلام کنید نامه را دریافت کردهاید. تأیید دریافت نامه به معنی قبولکردن بدهی نیست. سپس باید بررسی کنید که مطالبه درست است یا اشتباه. سه وضعیت اصلی وجود دارد: مطالبه کاملاً صحیح استمبلغ کامل، شامل هزینه و بهره، را از طلبکار بپرسید و پرداخت کنید. پس از پرداخت، اطمینان حاصل کنید که طلبکار موضوع را به Kronofogden اطلاع میدهد. مطالبه صحیح است، اما امکان پرداخت کامل نداریدبا طلبکار تماس بگیرید و درباره برنامه قسطی توافق کنید. توافق با طلبکار انجام میشود، نه اینکه Kronofogden خودکار برای شما قسط تعیین کند. مطالبه اشتباه استباید در مهلت درجشده در نامه، اعتراض یا Bestrida/Invända کنید. اگر بدهی اشتباه باشد چگونه اعتراض کنیم؟اعتراض باید روشن، قابلاثبات و ترجیحاً کتبی باشد. در متن بنویسید:
توصیه میکند اگر صورتحساب کاملاً یا جزئاً اشتباه است، ابتدا کتبی با شرکت تماس بگیرید. اگر شرکت آن را اصلاح نکرد، میتوانید صورتحساب را Bestrida کنید یا در بعضی شرایط تحت اعتراض پرداخت نمایید. اگر اصلاً خریدی انجام ندادهاید، موظف به پرداخت نیستید، ولی باید کتبی اعلام کنید که مطالبه را نمیپذیرید. نمونه کوتاه اعتراض سوئدیÄmne: Bestridande av faktura/krav
Jag bestrider härmed faktura/krav nummer [nummer], helt/delvis.
Anledningen är att [کوتاه و روشن توضیح دهید چرا مطالبه اشتباه است].
Jag begär att kravet stoppas och att ni skriftligen bekräftar att ni har tagit emot mitt bestridande.
Namn:
Personnummer:
Datum:
Kontaktuppgifter:
اگر پرونده به Kronofogden رسیده است، اعتراض را مستقیماً و در مهلت نوشتهشده به Kronofogden نیز ارسال کنید. اعتراض به شرکت اصلی بهتنهایی جای پاسخ به نامه Kronofogden را نمیگیرد. Kronofogden اعلام میکند اعتراض میتواند از طریق Mina sidor، فرم، ایمیل یا نامه انجام شود. اگر بخشی از مبلغ صحیح است، باید دقیقاً مشخص کنید چه بخشی را میپذیرید، چه بخشی را رد میکنید و چرا. بعد از اعتراض چه میشود؟Kronofogden اعتراض را به درخواستکننده اطلاع میدهد. اگر طلبکار ادامه رسیدگی را بخواهد، پرونده میتواند برای تصمیمگیری به دادگاه منتقل شود. اگر در دادگاه شکست بخورید، ممکن است علاوه بر بدهی، مسئول بعضی هزینههای دادرسی نیز شوید. اعتراض نباید صرفاً برای خریدن زمان یا فرار از بدهی صحیح استفاده شود. Utslag چیست؟اگر مطالبه را پرداخت نکنید و در مهلت مقرر نیز اعتراض نکنید، Kronofogden ممکن است تصمیمی به نام Utslag صادر کند. Utslag به این معناست که مسئولیت پرداخت در پرونده تثبیت شده است. در این مرحله اطلاعات پرونده در سوابق Kronofogden ثبت میشود و ممکن است شرکتهای اعتبارسنجی براساس آن Betalningsanmärkning ثبت کنند. حتی پس از صدور Utslag نیز پرداخت سریع اهمیت دارد، زیرا بسیاری از بدهیها با بهره و هزینه به رشد ادامه میدهند. Betalningsanmärkning چیست؟Betalningsanmärkning یا آنچه در زبان روزمره گاهی «Prick» نامیده میشود، اطلاعاتی در پرونده شرکت اعتبارسنجی است که نشان میدهد یک بدهی در موعد خود پرداخت نشده و موضوع توسط مرجع یا دادگاه تثبیت شده است. این سابقه را Kronofogden ثبت نمیکند. شرکتهای Kreditupplysning اطلاعاتی را از منابعی مانند Kronofogden دریافت و Betalningsanmärkning را در پایگاه اعتبارسنجی خود ثبت میکنند. آیا Inkasso مساوی Betalningsanmärkning است؟خیر. صرف دریافت یادآوری یا Inkassokrav معمولاً همان Betalningsanmärkning نیست. برای فرد عادی، یکی از رویدادهای رایج ثبت سابقه منفی زمانی است که Kronofogden در پرونده Betalningsföreläggande، Utslag صادر کند. تفاوت فرد و شرکتبرای فرد خصوصی، صرف ثبت درخواست Betalningsföreläggande معمولاً همان اثر شرکت را ندارد. برای یک شخص حقوقی مانند Aktiebolag، حتی درخواست Betalningsföreläggande نیز ممکن است در اطلاعات اعتبارسنجی ثبت شود. سابقه منفی چه مشکلاتی ایجاد میکند؟Betalningsanmärkning میتواند گرفتن این خدمات را دشوار کند:
IMY توضیح میدهد که سابقه منفی میتواند گرفتن وام یا اجاره خانه را دشوار کند و مالک خانه در شرایط مرتبط میتواند برای ارزیابی ریسک مالی، Kreditupplysning دریافت کند. Betalningsanmärkning چه مدت باقی میماند؟طبق توضیحات IMY:
آیا با پرداخت بدهی، سابقه فوراً حذف میشود؟معمولاً خیر. اگر بدهی بعد از Utslag پرداخت شود، اطلاعات مربوط به تأخیر ممکن است تا پایان دوره قانونی باقی بماند؛ چون در ارزیابی اعتبار، فقط پرداختشدن بدهی مهم نیست، بلکه پرداخت بهموقع نیز اهمیت دارد. پرداخت بدهی همچنان ضروری است، چون از رشد بیشتر بدهی، بهره و اقدام اجرایی جلوگیری میکند. اگر Betalningsanmärkning اشتباه باشدابتدا به شرکت اعتبارسنجی مربوط مراجعه و درخواست اصلاح کنید. شرکت باید موضوع را بررسی کند. اگر اطلاعات از ثبت Kronofogden گرفته شده و ثبت مبنا نیز اشتباه است، باید از بخش اصلاح اطلاعات Kronofogden هم درخواست Rättelse کنید. اگر شرکت اعتبارسنجی وظیفه بررسی و اصلاح را انجام نداد، امکان شکایت به IMY وجود دارد. چگونه بفهمیم Betalningsanmärkning داریم؟Kronofogden یا IMY نمیتواند مستقیم بگوید کدام شرکت اعتبارسنجی برای شما Betalningsanmärkning ثبت کرده است. باید از یکی از شرکتهای سراسری Kreditupplysning درخواست کنید اطلاعات ثبتشده درباره خودتان را ارائه دهد. براساس قانون اعتبارسنجی، فرد میتواند بداند چه اطلاعاتی درباره او ثبت شده است و دریافت این اطلاعات، تا زمانی که درخواست بیاساس یا نامعقول نباشد، باید بدون هزینه انجام شود. این موضوع با مشاهده بدهی فعال در Mina sidor Kronofogden متفاوت است. Verkställighet یعنی چه؟پس از تثبیت بدهی، طلبکار میتواند از Kronofogden بخواهد بدهی را اجرا و وصول کند. به این مرحله Verkställighet گفته میشود. Kronofogden ممکن است وضعیت مالی فرد یا شرکت را بررسی کند، از جمله:
اگر دارایی قابل توقیف وجود داشته باشد، ممکن است برای پرداخت بدهی استفاده شود. Kronofogden در وبسایت رسمی خود مزایده داراییهای توقیفشده، از جمله املاک و Bostadsrätt، را منتشر میکند. همه وسایل شخصی یا تمام درآمد فرد قابل توقیف نیستند. نیازهای ضروری زندگی و شرایط خانوار در ارزیابی لحاظ میشوند. Löneutmätning یا توقیف بخشی از حقوقاگر فرد توان پرداخت بدهی را نداشته باشد، یکی از روشهای رایج وصول، Löneutmätning است. در این حالت کارفرما هر ماه مبلغ تعیینشدهای از حقوق را برای Kronofogden ارسال میکند و مبلغ میان طلبکاران توزیع میشود. آیا تمام حقوق توقیف میشود؟خیر. فرد مبلغی به نام Förbehållsbelopp را برای هزینههای ضروری خود و خانواده نگه میدارد. Kronofogden در محاسبه میتواند موارد زیر را بررسی کند:
مبلغ باقیمانده میتواند برای پرداخت بدهی برداشت شود. Förbehållsbelopp معمولاً هزینههایی مانند اینها را پوشش میدهد:
توقیف حقوق چقدر ادامه دارد؟تا زمانی که بدهی وجود دارد و درآمد قابل توقیف باشد، Löneutmätning میتواند ادامه پیدا کند. اگر بدهی جدیدی اضافه شود، ممکن است به بدهیهای موجود ملحق شود. بعضی بدهیها مانند نفقه، مالیات، جریمه و خسارت ناشی از جرم اولویت بالاتری دارند. اگر هزینه یا وضعیت خانوادگی تغییر کرد، باید سریعاً Kronofogden را مطلع کنید. تصمیم اصلاحشده معمولاً برای پرداختهای آینده اعمال میشود و Kronofogden تصمیم قبلی را بهصورت بازگشتی محاسبه نمیکند. آیا خودرو، خانه و حساب بانکی توقیف میشوند؟این موضوع به ارزش دارایی، نیاز فرد، هزینه فروش و امکان قانونی توقیف بستگی دارد. خودرواگر خودرو ارزش قابلتوجهی داشته باشد، ممکن است توقیف شود. نیاز به خودرو برای کار یا شرایط پزشکی میتواند در ارزیابی اهمیت داشته باشد، اما داشتن نیاز همیشه توقیف را غیرممکن نمیکند. حساب بانکیپول موجود در حساب میتواند در چهارچوب مقررات بررسی و توقیف شود، بهشرط آنکه برای هزینههای کاملاً ضروری و قابلحفاظت نیاز نباشد. بازپرداخت مالیاتSkatteåterbäring ممکن است برای بدهی استفاده شود. خانه یا Bostadsrättدر بعضی شرایط ملک یا Bostadsrätt قابل توقیف و فروش است. ارزش، میزان بدهی، وام ملک، نیاز مسکونی و تناسب اقدام بررسی میشود. وسایل ضروری خانهوسایل ضروری برای زندگی معمولاً مانند کالای لوکس با آنها رفتار نمیشود. اما داراییهای با ارزش بالا و غیرضروری ممکن است قابل توقیف باشند. آمار بدهی در سوئددر آغاز سال 2026 مجموع بدهی ثبتشده نزد Kronofogden به 154 میلیارد کرون رسید؛ 16 میلیارد بیشتر از یک سال قبل. در مقایسه با پنج سال قبل، مجموع بدهی حدود 76 درصد افزایش یافته بود. در همان زمان:
پنج درصد بدهکاران، مسئول حدود نیمی از کل مبلغ بدهی هستند. همچنین 35 درصد متقاضیان Skuldsanering، مصرف بیش از توان مالی را یکی از دلایل مشکلات پرداخت خود اعلام کردهاند. اعداد بالا فقط بدهیهایی را نشان میدهند که به مرحله ثبت نزد Kronofogden رسیدهاند و شامل تمام وامها، اقساط و بدهیهای جاری مردم سوئد نمیشوند. Skuldsanering چیست؟Skuldsanering فرایند قانونی بازسازی بدهی برای شخصی است که آنقدر بدهکار شده که نمیتواند طی سالهای طولانی بدهیهای خود را شخصاً پرداخت کند. این راهحل برای مشکل مالی کوتاهمدت یا عقبافتادن موقت یک قبض طراحی نشده است. شرایط کلی بررسیKronofogden بررسی میکند:
درخواست رایگان است و داشتن وکیل الزامی نیست. متقاضی باید اطلاعات مربوط به درآمد، خانواده، هزینهها و بدهیها را کامل ارائه دهد. Skuldsanering چقدر طول میکشد؟فرایند معمول فردی غالباً پنج سال ادامه دارد، اگرچه در برخی شرایط برنامه پرداخت میتواند کوتاهتر باشد. در این دوره، فرد با محدودیت مالی زندگی کرده و مطابق تصمیم تعیینشده پرداخت انجام میدهد. ماههای ژوئن و دسامبر در برنامه عادی معمولاً ماههای بدون پرداخت هستند. برای کارآفرینان، نوع دیگری به نام F-skuldsanering وجود دارد که برنامه آن معمولاً سه ساله است و شرایط متفاوتی دارد. آیا همه درخواستها پذیرفته میشوند؟خیر. ثبت درخواست به معنی پذیرش نیست. ابتدا Kronofogden بررسی میکند که شرایط اولیه فراهم است یا نه. اگر درخواست رد شود، دلیل اعلام میشود و معمولاً میتوان در مهلت مقرر از تصمیم به دادگاه اعتراض کرد. آیا Skuldsanering سابقه اعتباری ایجاد میکند؟وقتی Kronofogden تصمیم بگیرد فرایند Skuldsanering را آغاز کند، شرکتهای اعتبارسنجی ممکن است Betalningsanmärkning مربوط را ثبت کنند. این موضوع میتواند گرفتن وام یا اجاره خانه را دشوار کند. Budget- och skuldrådgivning؛ مشاوره رایگان شهرداریشهرداری محل زندگی شما باید خدمات Budget- och skuldrådgivning ارائه دهد. مشاور بدهی شهرداری میتواند در این زمینهها کمک کند:
Kronofogden نیز توصیه میکند پیش از درخواست Skuldsanering با مشاور بودجه و بدهی Kommun تماس بگیرید. مشاور میتواند برای تنظیم بدهیها و تکمیل درخواست کمک کند. برای یافتن این خدمت، نام شهرداری را همراه عبارت زیر جستوجو کنید:
این خدمت با شرکت خصوصی وام یا واسطه تجاری بدهی متفاوت است. کدام قبضها را باید در بحران مالی اولویت داد؟اگر پول برای پرداخت همه صورتحسابها کافی نیست، بدون برنامه مبلغهای پراکنده پرداخت نکنید. در حالت عمومی، هزینههای زیر معمولاً اولویت بالاتری دارند:
سپس با سایر طلبکاران برای مهلت یا برنامه پرداخت تماس بگیرید. این اولویتبندی عمومی است. مشاور Budget- och skuldrådgivning میتواند براساس وضعیت واقعی شما برنامه دقیقتری تنظیم کند. چگونه از رسیدن بدهی به Kronofogden جلوگیری کنیم؟همه صورتحسابها را در یک تقویم ثبت کنیدبرای موارد زیر یادآوری بسازید:
از E-faktura و Autogiro استفاده کنیدE-faktura صورتحساب را وارد بانک میکند و Autogiro میتواند مبلغ را خودکار برداشت کند. اما Autogiro را نیز کنترل کنید؛ اگر پول کافی در حساب نباشد، پرداخت ممکن است انجام نشود. Kivra را مرتب بررسی کنیداعلان Kivra را فعال کنید، ولی فقط به اعلان تکیه نکنید. هفتهای یکبار حساب را باز کنید. اشتراکها را مرور کنیدتحلیل Kronofogden نشان میدهد قراردادهای مخابرات و باشگاه سهم بزرگی از مطالبات اشتراکی دارند. موارد زیر را بررسی کنید:
Klarna و خرید اقساطی را محدود کنیدمجموع خریدهای «کوچک» را ببینید، نه مبلغ هر خرید را جداگانه. آدرس خود را بهروز نگه داریدآدرس صحیح در Skatteverket، شرکتها، بانک و بیمه اهمیت دارد. نامه رسمی را باز کنیدراهنمای اصلی Kronofogden روشن است: ابتدا نامه را باز کنید، سپس پاسخ دهید و اقدام درجشده را انجام دهید. پیش از سررسید تماس بگیریداگر میدانید نمیتوانید پرداخت کنید، پیش از انتقال پرونده به Inkasso با شرکت تماس بگیرید. اشتباهات رایج درباره بدهی در سوئد«اگر نامه را باز نکنم، بدهی رسمی نمیشود»نادرست است. نادیدهگرفتن نامه میتواند فرصت اعتراض یا توافق را از بین ببرد. «Inkasso یعنی سابقه بد مالی گرفتهام»نه لزوماً. Inkasso با Betalningsanmärkning یکسان نیست. «Kronofogden هر مطالبهای را درست میداند»خیر. در مرحله Betalningsföreläggande، Kronofogden هنوز درستبودن اصل ادعای طلبکار را بررسی نکرده است. اگر مطالبه اشتباه است باید در مهلت مقرر اعتراض کنید. «اگر بدهی را بعداً پرداخت کنم، سابقه فوراً حذف میشود»معمولاً خیر. پرداخت بعد از ثبت رویداد، لزوماً Betalningsanmärkning را حذف نمیکند. «Kronofogden تمام حقوق را میگیرد»خیر. مبلغی برای هزینههای ضروری فرد و خانوار باقی میماند. «Skuldsanering یعنی همه بدهیها فوراً بخشیده میشوند»خیر. این فرایند نیازمند ارزیابی، همکاری کامل، محدودیت مالی و اجرای برنامه قانونی است. «Pay Later یعنی هنوز بدهی ندارم»نادرست است. خرید اعتباری یک تعهد مالی واقعی است، حتی اگر پرداخت آن به آینده منتقل شده باشد. چکلیست فوری دریافت نامه بدهیاگر نامه Faktura، Inkasso یا Kronofogden دریافت کردید:
سوالات متداولآیا یک قبض Klarna میتواند به Kronofogden برسد؟اگر مطالبه صحیح باشد، در موعد پرداخت نشود و مراحل وصول ادامه پیدا کنند، طلبکار یا شرکت وصول میتواند در نهایت برای Betalningsföreläggande اقدام کند. آیا Inkasso میتواند مستقیم از حقوق پول بردارد؟خیر. شرکت Inkasso خودش اختیار Löneutmätning ندارد. اجرای اجباری بدهی از طریق فرایند قانونی و Kronofogden انجام میشود. آیا باید هم به شرکت و هم به Inkasso اعتراض کنیم؟اگر پرونده به شرکت Inkasso منتقل شده، اعتراض را برای Inkasso ارسال کنید و بهتر است شرکت اصلی نیز در جریان باشد. اگر نامه Kronofogden دریافت شده، باید به Kronofogden هم طبق دستور نامه پاسخ دهید. آیا میتوان فقط به بخشی از بدهی اعتراض کرد؟بله. باید دقیقاً مشخص کنید چه مبلغی صحیح و چه مبلغی مورد اختلاف است. بخش صحیح را میتوان پرداخت کرد و درباره بخش اشتباه اعتراض نوشت. آیا دریافت نامه Kronofogden به معنی Betalningsanmärkning قطعی است؟برای فرد خصوصی، صرف دریافت Föreläggande الزاماً به معنی ثبت سابقه منفی نیست. خطر اصلی زمانی ایجاد میشود که بدون پرداخت یا اعتراض، Utslag صادر شود. برای شرکتها قواعد ثبت اطلاعات میتواند سختگیرانهتر باشد. آیا شخص دیگری میتواند بدهی من را ببیند؟بعضی اطلاعات ثبتشده نزد Kronofogden ممکن است از طریق درخواست Registerutdrag قابل دریافت باشند. شرکتهای اعتبارسنجی نیز اطلاعات اقتصادی را براساس مقررات Kreditupplysning ارائه میکنند. برای Kreditupplysning شخص خصوصی، درخواستکننده معمولاً باید نیاز موجه اقتصادی داشته باشد. اگر کارفرما از توقیف حقوق مطلع شود چه میشود؟برای اجرای Löneutmätning، کارفرما باید مبلغ تعیینشده را از حقوق کسر و ارسال کند؛ بنابراین بخش حقوق یا کارفرمای مسئول پرداخت، از تصمیم اجرایی مطلع خواهد شد. آیا امکان توافق مستقیم با طلبکار وجود دارد؟بله، میتوانید درباره مهلت یا Avbetalningsplan مذاکره کنید. توافق را کتبی بگیرید و از طلبکار بخواهید روشن کند با پرونده Kronofogden چه خواهد کرد. آیا دولت بدهی من را در Skuldsanering پرداخت میکند؟خیر. براساس توان پرداخت، برنامهای تعیین میشود و بخش باقیمانده طلبکاران مطابق قانون کاهش مییابد. دولت پول بدهی را بهجای فرد پرداخت نمیکند. جمعبندیبدهی در سوئد معمولاً ناگهان به Kronofogden نمیرسد، اما نادیدهگرفتن قبضها، Inkasso و نامههای رسمی میتواند فرصت اصلاح، اعتراض یا توافق را از بین ببرد. مهمترین تفاوتها عبارتاند از:
اصل طلایی این است:
در پایان سال 2025 مجموع بدهیهای ثبتشده در Kronofogden به 154 میلیارد کرون رسیده بود و بیش از 30 درصد کل مبلغ را بهره و هزینهها تشکیل میداد. این آمار نشان میدهد تأخیر و بیعملی میتوانند به اندازه مبلغ اولیه بدهی اهمیت داشته باشند.
کلیک ها - 13
Synonyms:
بدهی و سابقه بد مالی در سوئد,Betalningsanmärkning |