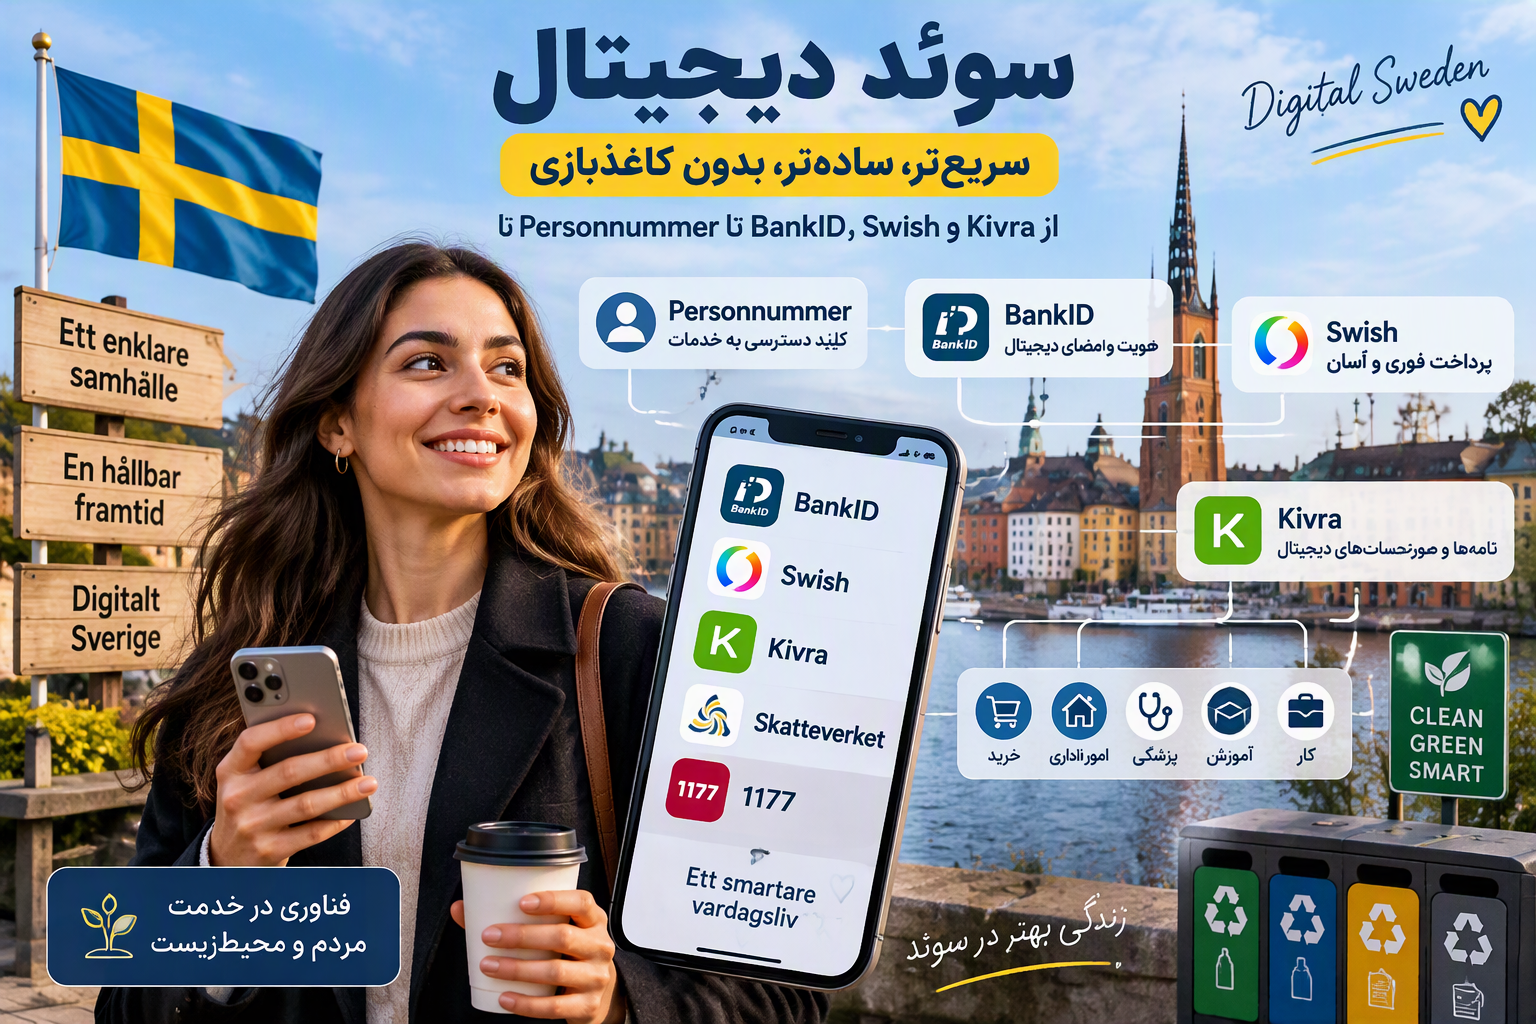
زندگی دیجیتال در سوئد | Swish، BankID، Kivra و Personnummer
| Term | شرح |
|---|---|
| زندگی دیجیتال در سوئد | Swish، BankID، Kivra و Personnummer | سوئد یکی از دیجیتالیترین جوامع جهان است. بسیاری از کارهایی که در کشورهای دیگر هنوز با مراجعه حضوری، فرم کاغذی، امضا، پول نقد یا انتظار در صف انجام میشوند، در سوئد با تلفن همراه قابل انجاماند. زندگی دیجیتال در سوئد؛ از Personnummer و BankID تا Swish، Kivra و جامعه بدون پول نقدپرداخت سهم شام برای یک دوست، امضای قرارداد، ورود به بانک، مشاهده اطلاعات مالیاتی، دریافت نامه رسمی، پرداخت صورتحساب، رزرو وقت درمانی یا شناسایی نزد یک شرکت، همگی میتوانند در چند دقیقه و بدون مراجعه فیزیکی انجام شوند.
چهار پایه اصلی این شیوه زندگی عبارتاند از:
این چهار ابزار در کنار خدمات آنلاین ادارات، بانکها، شرکتها و Regionها، زیرساخت زندگی دیجیتال در سوئد را تشکیل میدهند. بااینحال عبارتهایی مانند «سوئد بدون پول نقد» یا «سوئد بدون ادارهها» را نباید کاملاً تحتاللفظی برداشت کرد. پول نقد هنوز وجود دارد و دفاتر خدمات حضوری نیز حذف نشدهاند. واقعیت این است که پرداختها و خدمات اداری در سوئد بهشدت دیجیتالی شدهاند و بسیاری از مردم در زندگی روزانه به مراجعه حضوری یا استفاده از پول نقد نیاز بسیار کمی دارند. در گزارش پرداختهای مارس 2026 اعلام کرده که بازار پرداخت سوئد تقریباً بهطور کامل دیجیتالی شده است و استفاده از پول نقد و روشهای دستی در طول زمان به نفع کارت و پرداخت موبایلی کاهش یافته؛ بااینحال همین وابستگی، کشور را در برابر حملات سایبری، قطعی برق و اختلال ارتباطات آسیبپذیرتر میکند. چهار قطعه پازل سوئد دیجیتالبرای درک سیستم بهتر است نقش هر ابزار را جدا کنیم. Personnummer میگوید شما چه کسی هستیدPersonnummer شناسه رسمی فرد در سیستم ثبت جمعیت سوئد است. BankID هویت شما را بهصورت دیجیتال اثبات میکندBankID اجازه میدهد آنلاین وارد خدمات شوید، هویت خود را ثابت کنید یا سندی را امضا کنید. Swish پول را فوری منتقل میکندSwish برای انتقال پول میان افراد و پرداخت به فروشگاهها، شرکتها و سازمانها استفاده میشود. Kivra نامهها را دیجیتال تحویل میدهدKivra میتواند محل دریافت نامه، صورتحساب، دعوتنامه درمانی، رسید و برخی مکاتبات دیجیتال باشد. ارتباط آنها را میتوان چنین خلاصه کرد:
این ساختار باعث شده بسیاری از معاملات و امور اداری بدون حضور فیزیکی انجام شوند. Personnummer چیست؟Personnummer شناسهای است که Skatteverket برای افراد ثبتشده در Folkbokföring تعیین میکند. شخصی که یکبار Personnummer میگیرد، همان شماره را در طول زندگی حفظ میکند، حتی اگر بعداً از سوئد خارج شود. این شماره در ارتباط با ادارات و شرکتهای خصوصی استفاده میشود و نقش شناسه اصلی فرد را دارد. اطلاعات ثبت جمعیت نیز برای بهروز نگهداشتن دادههای ادارات و در بعضی شرایط شرکتها مورد استفاده قرار میگیرند. Personnummer در موضوعاتی مانند اینها اهمیت دارد:
اما Personnummer بهخودیخود کارت هویت، BankID، حساب بانکی یا اجازه اقامت نیست. چرا Personnummer معاملات را سریعتر میکند؟در اقتصاد سنتی، هر سازمان ممکن است سیستم شناسایی و پرونده جداگانهای داشته باشد. Personnummer در سوئد یک شناسه مشترک ایجاد میکند که میتواند اطلاعات فرد را در چارچوب قانونی به پرونده درست متصل کند. برای مثال وقتی فرد آدرس خود را در Folkbokföring تغییر میدهد، اطلاعات ثبت جمعیت میتوانند در اختیار ادارات مرتبط قرار گیرند و شرکتهای خصوصی نیز ممکن است از طریق SPAR اطلاعات مشتریان خود را بهروزرسانی کنند. این ساختار از ثبت چندباره بعضی اطلاعات جلوگیری میکند، اما به معنی دسترسی آزاد همه سازمانها به تمام اطلاعات شخصی نیست. دسترسی و پردازش دادهها تابع مقررات و هدف مشخص هر سازمان است. آیا همه افراد در سوئد Personnummer دارند؟خیر. Personnummer معمولاً برای افرادی تعیین میشود که در Swedish Population Register ثبت میشوند. اشخاصی که برای مدت کوتاهتری در سوئد هستند یا شرایط Folkbokföring را ندارند، ممکن است بهجای آن Samordningsnummer داشته باشند. Samordningsnummer و Personnummer دو شناسه متفاوتاند و دسترسی به بعضی خدمات خصوصی و دیجیتال با Samordningsnummer میتواند محدودتر باشد. این موضوع برای مهاجران تازهوارد اهمیت زیادی دارد، زیرا فاصله زمانی میان ورود، Folkbokföring، دریافت Personnummer، حساب بانکی و BankID ممکن است انجام برخی امور دیجیتال را دشوار کند. Personnummer کلید ورود است، اما خودِ در نیستداشتن Personnummer معمولاً مسیر استفاده از خدمات را هموار میکند، ولی تمام خدمات بلافاصله و خودکار فعال نمیشوند. برای مثال:
پس بهتر است Personnummer را زیرساخت هویتی بدانیم، نه مجوز خودکار استفاده از همه خدمات سوئد. BankID چیست؟BankID شناختهشدهترین هویت الکترونیکی سوئد است. با BankID میتوان:
Digg هویت الکترونیکی را راه امن شناسایی فرد در کامپیوتر، تلفن یا تبلت تعریف میکند. این نوع هویت میتواند برای خرید، استفاده از خدمات آنلاین، تماس با اداره یا ارتباط با بانک ضروری باشد. BankID فقط یک رمز عبور نیست. این ابزار میتواند برای شناسایی و امضای دیجیتال استفاده شود و تأیید آن ممکن است از نظر حقوقی بسیار مهم باشد. BankID چقدر در سوئد گسترده است؟در سال 2025، BankID دارای 8.7 میلیون کاربر منحصربهفرد بود و در مجموع 7.9 میلیارد بار برای شناسایی یا امضا استفاده شد. در گروه سنی 18 تا 67 سالِ ثبتشده در سوئد، میزان برخورداری از BankID به 99.9 درصد رسیده بود. همچنین در سال 2025 حدود 7,900 خدمت فعال ماهانه از BankID برای شناسایی یا امضا استفاده میکردند. نیمی از استفادهها در بانک و امور مالی، 17 درصد در پرداخت موبایلی، 6 درصد در بخش عمومی و 27 درصد در دیگر خدمات خصوصی انجام شده بود. این ارقام نشان میدهند BankID فقط یک اپلیکیشن بانکی نیست؛ به یک زیرساخت فراگیر برای اقتصاد و خدمات دیجیتال سوئد تبدیل شده است. BankID چگونه Personnummer را به خدمات آنلاین متصل میکند؟در فرایند ورود دیجیتال، فرد BankID یا هویت الکترونیکی دیگری را فعال میکند و ارائهدهنده، اعتبار آن را بررسی میکند. سپس یک تأیید هویت برای سرویس مقصد صادر میشود و سرویس براساس اطلاعات لازم، مانند Personnummer، اجازه دسترسی مناسب را میدهد. بهصورت ساده:
همین اتصال باعث شده فرمهای طولانی، نام کاربریهای متعدد و مراجعه برای نشاندادن کارت شناسایی در بسیاری از فرایندها کاهش پیدا کنند. امضای دیجیتال چه کاربردی دارد؟BankID فقط برای Login نیست. امضای دیجیتال میتواند برای تأیید:
استفاده شود. به همین دلیل باید متن نمایشدادهشده در BankID را قبل از تأیید با دقت خواند. هر تأیید BankID را باید مانند امضای واقعی خودتان جدی بگیرید. قانون مهم امنیت BankIDهیچ بانک، پلیس، اداره یا شرکت معتبری نباید از شما بخواهد بدون اینکه خودتان یک فرایند مشخص را آغاز کرده باشید، BankID را برای «جلوگیری از سرقت»، «لغو تراکنش» یا «ایمنکردن حساب» فعال کنید. قبل از تأیید این سه سؤال را بپرسید:
اگر تماسگیرنده شما را عجلهای، مضطرب یا تهدید میکند، تماس را قطع کنید و خودتان با شماره رسمی بانک یا اداره تماس بگیرید. Swish چیست؟Swish سرویس پرداخت موبایلی فوری در سوئد است. این سرویس امکان میدهد پول مستقیماً و تقریباً آنی میان حسابهای متصل منتقل شود. فرد میتواند به یک شخص، فروشگاه، شرکت، انجمن یا بعضی سازمانها پرداخت کند. کاربردهای معمول Swish عبارتاند از:
پرداخت معمولاً با شماره تلفن، شماره Swish شرکت یا QR Code آغاز و با BankID تأیید میشود. Swish چقدر گسترده است؟در سال 2025 بیش از 1.1 میلیارد پرداخت از طریق Swish انجام شد که نسبت به سال قبل 4 درصد افزایش داشت. این سرویس در سال 2026 دارای 8.8 میلیون کاربر اعلام شده و 95 درصد افراد 13 تا 85 سال از آن استفاده میکنند؛ در گروه 18 تا 66 سال میزان استفاده به 99 درصد میرسد. بهطور متوسط Swish حدود 2,200 پرداخت در دقیقه پردازش میکرد و در زمانهای اوج این رقم تا 7,000 پرداخت در دقیقه افزایش مییافت. در سال 2025، حدود 57 درصد کل پرداختهای Swish مربوط به پرداخت به کسبوکارها بود. این دادهها نشان میدهند Swish از یک ابزار ساده برای انتقال پول میان دوستان، به بخشی از زیرساخت تجارت و مصرف روزمره تبدیل شده است. Swish چگونه اقتصاد روزمره را تغییر داد؟پیش از پرداخت موبایلی، تسویه یک هزینه کوچک ممکن بود به پول نقد، انتقال بانکی یا دستگاه کارت نیاز داشته باشد. Swish این فاصله را تقریباً حذف کرد. مثلاً یک فروشنده کوچک، انجمن محلی، رویداد، بازار دستدوم یا فعالیت خانوادگی میتواند بدون دستگاه پیچیده، پرداخت را دریافت کند. مشتری نیز به واردکردن اطلاعات طولانی حساب نیازی ندارد. این سادگی به چند شکل بر اقتصاد اثر میگذارد:
در سال 2025 تعداد پرداختهای خصوصی روزانه Swish بهطور متوسط حدود 1.3 میلیون بود و رایجترین مبلغ ارسالی همچنان 100 کرون باقی ماند؛ نشانهای از کاربرد گسترده آن در هزینههای کوچک، ناهار، هدیه و مخارج مشترک. آیا Swish جای کارت بانکی را گرفته است؟نه بهطور کامل. کارت همچنان پرکاربردترین روش پرداخت از نظر تعداد تراکنش در سوئد است. در سال 2024 بیش از 4.09 میلیارد تراکنش کارتی ثبت شد. Swish در انتقال فوری، پرداخت شخصبهشخص، QR Code، فروشگاه آنلاین و کسبوکارهای کوچک بسیار قدرتمند است، در حالی که کارت و پرداخت غیرتماسی همچنان در فروشگاههای فیزیکی نقش اصلی دارند. پس اقتصاد پرداخت سوئد ترکیبی از این موارد است:
سوئد واقعاً بدون پول نقد است؟خیر، اما استفاده از پول نقد بسیار کاهش یافته است. آمار Sveriges Riksbank نشان میدهد تعداد برداشتهای ATM از 91 میلیون در سال 2018 به 46 میلیون در سال 2024 کاهش یافته است. ارزش برداشتها نیز در همین دوره از 108 میلیارد به 66 میلیارد کرون کاهش یافت و تعداد دستگاههای ATM از 2,672 به 1,947 رسید. این روند نشان میدهد پول نقد در زندگی روزمره نقش کوچکتری پیدا کرده، اما کاملاً حذف نشده است. همچنین تأکید میکند بعضی افراد نمیتوانند یا اجازه ندارند از خدمات پرداخت دیجیتال استفاده کنند. امکان پرداخت برای همه، یکی از شروط مشارکت کامل در جامعه است. بنابراین عبارت دقیقتر این است:
Kivra چیست؟Kivra یک صندوق پستی دیجیتال است. بهجای دریافت همه نامهها و صورتحسابها روی کاغذ، کاربر میتواند بسیاری از مکاتبات را در یک محیط دیجیتال دریافت و نگهداری کند. محتوای Kivra ممکن است شامل این موارد باشد:
Kivra را نباید با ایمیل عادی یکی دانست. ارسالکنندگان و دریافتکنندگان در یک سیستم تأییدشده فعالیت میکنند و ورود به حساب نیازمند احراز هویت امن است. صندوق پستی دیجیتال چقدر فراگیر شده است؟طبق آمار Digg تا هفته 42 سال 2026، بیش از 7.1 میلیون صندوق پستی دیجیتال در زیرساخت Digital Post ثبت شده بود که حدود 6.77 میلیون مورد برای افراد و بیش از 335 هزار مورد برای شرکتها بود. همچنین 375 ارسالکننده عمومی، شامل 233 شهرداری، 87 اداره، 20 Region و دیگر سازمانهای عمومی به سیستم متصل بودند. در سال 2025 نیز بیش از 114 میلیون پیام دیجیتال از طریق زیرساخت مربوطه ارسال شده بود. دادههای Internetstiftelsen برای سال 2024 نشان میداد هفت نفر از هر ده سوئدی صندوق دیجیتال داشتهاند و حدود دو سوم از Kivra استفاده میکردند؛ در همان بررسی Kivra بازیگر غالب صندوق پستی دیجیتال معرفی شده بود. Kivra چگونه صف و کاغذبازی را کاهش میدهد؟Kivra لزوماً جای خود اداره یا تصمیمگیری اداری را نمیگیرد؛ نقش آن بیشتر در تحویل، نگهداری و مدیریت ارتباطات است. برای نمونه:
Kivra در معرفی نتایج دیجیتالیسازی Regionها گزارش میکند که بعضی دعوتنامههای درمانی که قبلاً برای تحویل آنها یک تا دو هفته زمان در نظر گرفته میشد، اکنون در چند ثانیه تحویل میشوند. این شرکت همچنین کاهش هزینههای اداری، خطاهای پرداخت و نامههای ازدسترفته را از مزایای کاربردهای دیجیتال معرفی میکند. آیا Kivra تمام نامههای کاغذی را متوقف میکند؟نه الزاماً. این موضوع به موارد زیر بستگی دارد:
پس حتی با فعالکردن Kivra، صندوق پستی فیزیکی و آدرس ثبتشده نباید نادیده گرفته شوند. نقش Kivra در اقتصاد دیجیتالKivra فقط یک جایگزین سبز برای پاکت نامه نیست. این سرویس میتواند فاصله میان:
را کوتاه کند. فرد میتواند صورتحساب را دریافت کند، جزئیات را بررسی کند و در بعضی جریانها به روش دیجیتال پرداخت انجام دهد. برای سازمان نیز ارسال، پیگیری و مدیریت مکاتبات سریعتر میشود. به همین دلیل Kivra مکمل BankID و سیستم پرداخت دیجیتال است:
سوئد بدون ادارهها یعنی چه؟ادارات سوئدی هنوز ساختمان، کارکنان، تلفن و مراکز خدمات حضوری دارند. اما بسیاری از پروندهها را میتوان آنلاین انجام داد. برای نمونه ممکن است بتوانید:
Skatteverket اعلام میکند هویت الکترونیکی مانند کارت شناسایی دیجیتال عمل میکند و برای ورود به خدمات، امضا و ارسال اظهارنامه و انجام امور نزد ادارات، بانکها و شرکتها قابل استفاده است. برای مثال فرد دارای e-legitimation میتواند بعضی Personbevisهای مربوط به اطلاعات خودش را مستقیماً دریافت و چاپ کند، در حالی که مدارک شامل اطلاعات افراد دیگر ممکن است همچنان نیازمند سفارش پستی باشند. بنابراین «سوئد بدون ادارهها» به معنای حذف دولت نیست، بلکه به معنای انتقال بخش بزرگی از باجه و صف به خدمات الکترونیکی است. چه چیزی این چهار سیستم را به هم متصل کرده است؟قدرت اصلی در هیچکدام از این ابزارها بهتنهایی نیست. ارزش واقعی از اتصال آنها ایجاد میشود. یک نمونه ساده:
این فرایند میتواند در چند دقیقه انجام شود، در حالی که نسخه کاغذی آن ممکن بود شامل ارسال نامه، مراجعه به بانک، فرم و چند روز انتظار باشد. اقتصاد دیجیتال سوئد چگونه از این سیستم سود میبرد؟اقتصاد دیجیتال فقط به شرکتهای فناوری محدود نیست. BankID، Swish، Kivra و خدمات دولتی آنلاین میتوانند بر کل اقتصاد اثر بگذارند. کاهش هزینه اداریشرکت و اداره برای شناسایی، امضا، ارسال نامه، چاپ، پست و بایگانی هزینه کمتری پرداخت میکند. افزایش سرعت معاملهپرداخت و تأیید میتوانند در چند ثانیه انجام شوند. بهبود جریان نقدیارسال سریع صورتحساب و امکان پرداخت دیجیتال میتواند دریافت پول را تسریع کند. تسهیل فعالیت کسبوکار کوچککسبوکار برای دریافت پرداخت لزوماً به صندوق نقدی یا دستگاه پیچیده نیاز ندارد. کاهش خطای انسانیاطلاعات و پرداختها بیشتر به پرونده و شناسه درست متصل میشوند. توسعه تجارت آنلاینشناسایی، امضا، پرداخت و ارسال سند همگی از راه دور امکانپذیر میشوند. کاهش مصرف کاغذنامه، قرارداد، صورتحساب و رسید بیشتری به شکل دیجیتال منتقل میشوند. در ارزیابی سال 2026 اتحادیه اروپا، سوئد دارای اکوسیستم دیجیتال قدرتمند، اتصال ثابت و موبایلی باکیفیت، مهارتهای ICT مناسب و محیط جذاب برای استارتاپها معرفی شده است. همچنین براساس اطلاعات اقتصاد دیجیتال سوئد، نزدیک به 99 درصد خانوارها به اینترنت دسترسی دارند و زیرساخت پیشرفته ارتباطی از فناوری، شهر هوشمند، سلامت دیجیتال و کاربردهای صنعتی پشتیبانی میکند. اعتماد؛ سرمایه پنهان اقتصاد دیجیتالاین سیستم بدون اعتماد عمومی کار نمیکند. کاربر باید اعتماد داشته باشد که:
در نظرسنجی BankID برای سال 2024، حدود 95 درصد پاسخدهندگان اعتماد بالایی به BankID داشتند و 99 درصد آن را روان و آسان برای استفاده میدانستند. همین اعتماد باعث کاهش اصطکاک میشود. فرد بدون مراجعه فیزیکی حاضر است وارد حساب شود، قرارداد را امضا کند یا پرداخت انجام دهد. اما اعتماد بالا نباید به بیاحتیاطی تبدیل شود. کلاهبرداری در اقتصاد دیجیتالهرچه پرداخت و امضا سریعتر شوند، کلاهبرداران نیز بیشتر تلاش میکنند از همان سرعت استفاده کنند. روشهای رایج میتوانند شامل این موارد باشند:
نیز هشدار میدهد که خدمات سریعتر و جدیدتر، خطر تقلب و جرایم مالی تازهای ایجاد میکنند و ایمنی باید همزمان با نوآوری توسعه یابد. قوانین طلایی امنیت Swishقبل از تأیید پرداخت:
Swish راه سریع ارسال پول است، اما جای بررسی هویت، قرارداد و اعتبار فروشنده را نمیگیرد. قوانین طلایی امنیت Kivra
Kivra محیطی تأییدشدهتر از ایمیل عادی ایجاد میکند، اما کاربر همچنان باید جزئیات سند را بخواند. وقتی همهچیز دیجیتال است، اختلال چه میشود؟وابستگی بالا به فناوری یک نقطه ضعف نیز ایجاد میکند. اگر این موارد رخ دهند:
ممکن است پرداخت یا دسترسی به برخی خدمات مختل شود. Digg و Swish برای زیرساختهای خود صفحات وضعیت و گزارش اختلال دارند و نمونههایی از تعمیرات برنامهریزیشده یا اختلالهای کوتاهمدت در سیستمهای دیجیتال ثبت میشوند. به همین دلیل بهتر است همیشه روش جایگزین داشته باشید:
حذف پول نقد چه کسانی را با مشکل روبهرو میکند؟دیجیتالیشدن برای همه تجربه یکسانی ندارد. افرادی که ممکن است بیشتر با مشکل مواجه شوند عبارتاند از:
در گزارش Internetstiftelsen، سن مهمترین عامل اثرگذار بر استفاده از خدمات الکترونیکی معرفی شده و افراد بالای 65 سال بیشتر در معرض حذف از جامعه دیجیتال قرار دارند. به همین دلیل حفظ خدمات حضوری، روشهای جایگزین پرداخت و طراحی قابلدسترس همچنان اهمیت دارد. اگر BankID نداشته باشیم چه میشود؟نداشتن BankID زندگی را غیرممکن نمیکند، اما بسیاری از امور را کندتر میکند. در این شرایط ممکن است لازم باشد:
Skatteverket توضیح میدهد افرادی که هویت الکترونیکی سوئدی ندارند، ممکن است بتوانند در برخی خدمات از Foreign eID تحت eIDAS یا بعضی سطوح Freja استفاده کنند؛ بااینحال بیشتر خدمات همچنان نیازمند Personnummer و هویت الکترونیکی سوئدی هستند. Digg نیز برای گسترش دسترسی، زیرساخت استفاده از چند نوع هویت الکترونیکی سوئدی و خارجی را توسعه میدهد. تفاوت Personnummer، BankID، Swish و KivraPersonnummerشناسه فرد در ساختار ثبت جمعیت و امور اداری. BankIDوسیله اثبات هویت و امضای دیجیتال. Swishخدمت انتقال و پرداخت فوری پول. Kivraصندوق دریافت نامه، اسناد و صورتحسابهای دیجیتال. پس:
هر ابزار یک بخش متفاوت از زنجیره دیجیتال را پوشش میدهد. سناریوی واقعی زندگی دیجیتال در سوئدفرض کنید فردی خانه خود را عوض میکند.
این زنجیره نشان میدهد سرعت واقعی از همکاری سیستمها ایجاد میشود، نه از یک اپلیکیشن منفرد. آیا سوئد سریعترین معاملات دنیا را دارد؟عبارت «سریعترین معاملات دنیا» عنوان جذابی برای ویدئو است، اما در مقاله بهتر است با دقت بیشتری بیان شود. سوئد قطعاً یکی از پیشرفتهترین جوامع در پرداخت موبایلی، هویت دیجیتال، اتصال خدمات و بانکداری آنلاین است. بااینحال رتبهبندی قطعی «سریعترین معاملات دنیا» به معیار اندازهگیری بستگی دارد و نمیتوان بدون مقایسه بینالمللی مشخص آن را یک واقعیت مطلق دانست. عبارت دقیقتر این است:
این جمله هم جذاب است و هم ادعای اغراقآمیز ایجاد نمیکند. چهار ویدئو چگونه در مقاله قرار بگیرند؟برای اینکه مقاله با چهار ویدئوی قبلی Meta4u هماهنگ باشد، ترتیب مناسب چنین است: ویدئو اول: سوئد بدون پول نقدقرارگیری بعد از بخش«سوئد واقعاً بدون پول نقد است؟» موضوع اصلی:
ویدئو دوم: سریعترین معاملات با Personnummerقرارگیری بعد از بخش«چرا Personnummer معاملات را سریعتر میکند؟» موضوع اصلی:
ویدئو سوم: خداحافظی با رمزها و کاغذبازیقرارگیری بعد از بخش BankID و Kivra موضوع اصلی:
ویدئو چهارم: سوئد بدون ادارههاقرارگیری پیش از جمعبندی مقاله. موضوع اصلی:
به این ترتیب ویدئوها وسط مقاله نقش توضیح تکمیلی پیدا میکنند و پشت سر هم در انتهای مطلب قرار نمیگیرند. آینده اقتصاد دیجیتال سوئدمسیر آینده فقط افزایش تعداد اپلیکیشنها نیست. موضوعات مهمتر عبارتاند از:
در سال 2026 هشدار داده است که بانکهای بزرگ سوئد پس از Swish خدمات فوری نوآورانه جدیدی توسعه ندادهاند و سوئد ممکن است در رقابت با دیگر کشورهای اروپایی عقب بماند. در همان گزارش، تابآوری، رقابت، جلوگیری از تقلب و امکان پرداخت برای همه بهعنوان اولویتهای آینده مطرح شدهاند. اتحادیه اروپا نیز در گزارش دیجیتال 2026 سوئد، ضمن تأیید اکوسیستم قدرتمند، بر تکمیل پوشش زیرساخت، همکاری امنیت سایبری و گسترش استفاده از AI در میان شرکتها تأکید کرده است. اشتباهات رایج درباره سوئد دیجیتال«دیگر هیچ پول نقدی در سوئد وجود ندارد»نادرست است. پول نقد وجود دارد، اما استفاده از آن بهشدت کاهش یافته است. «Personnummer همان BankID است»نادرست است. Personnummer شناسه فرد و BankID ابزار احراز هویت و امضای دیجیتال است. «هرکس Personnummer دارد، خودکار BankID میگیرد»نادرست است. صدور BankID به بانک، احراز هویت و شرایط سرویس وابسته است. «Swish امن است، پس هر معاملهای امن است»خود سیستم میتواند امن باشد، اما فروشنده، کالا یا درخواست پرداخت ممکن است جعلی باشد. «Kivra تمام نامههای کاغذی را حذف میکند»نادرست است. فقط ارسالکنندگان و نامههای متصل و پذیرفتهشده بهصورت دیجیتال تحویل میشوند. «دیجیتالیشدن یعنی دیگر نیازی به اداره وجود ندارد»نادرست است. ادارهها همچنان درباره پروندهها تصمیم میگیرند؛ فقط بخش بزرگی از ارتباط و ارسال درخواست دیجیتالی شده است. سوالات متداول درباره Swish، BankID، Kivra و Personnummerآیا برای Swish به BankID نیاز داریم؟فعالسازی و تأیید پرداخت Swish معمولاً به BankID و حساب بانکی متصل نیاز دارد. آیا Swish رایگان است؟برای کاربران خصوصی، شرایط به بانک و نوع حساب بستگی دارد و خدمات شرکتی ساختار هزینه متفاوتی دارند. شرایط بانک خود را بررسی کنید. آیا Kivra یک اداره دولتی است؟خیر. Kivra یک صندوق پستی دیجیتال تجاری است که در کنار گزینههای دیگر به زیرساخت Digital Post متصل میشود. Digg نیز صندوق دولتی Min myndighetspost را ارائه میکند. آیا Personnummer کارت شناسایی است؟خیر. Personnummer یک شناسه است و Personbevis نیز کارت هویت محسوب نمیشود. آیا BankID جای امضای دستی را میگیرد؟در بسیاری از خدمات، BankID برای امضای دیجیتال استفاده میشود، اما نوع امضای مورد نیاز به سند، سازمان و فرایند قانونی بستگی دارد. آیا پول نقد در سوئد ممنوع است؟خیر. استفاده از پول نقد کاهش یافته، اما ممنوع نشده است. برخی کسبوکارها ممکن است براساس شرایط خود روشهای پرداخت مشخصی ارائه کنند. اگر تلفن همراه گم شود چه کنیم؟باید سریعاً با بانک تماس بگیرید، BankID را مسدود کنید، سیمکارت را غیرفعال کنید و امنیت حسابهای مرتبط را بررسی کنید. آیا تازهوارد بدون Personnummer میتواند از خدمات دیجیتال استفاده کند؟بعضی خدمات با Samordningsnummer، Foreign eID یا Freja قابل استفادهاند، اما دسترسی به بسیاری از خدمات اصلی ممکن است تا دریافت Personnummer و e-legitimation سوئدی محدود باشد. جمعبندیقدرت دیجیتال سوئد در یک اپلیکیشن خلاصه نمیشود. Personnummer هویت مشترک فرد را در سیستم اداری تثبیت میکند. BankID همان هویت را برای ورود و امضای دیجیتال قابل استفاده میسازد. Swish انتقال پول را به چند ثانیه کاهش میدهد و Kivra نامهها و صورتحسابها را بدون کاغذ تحویل میدهد. نتیجه، جامعهای است که بسیاری از فعالیتهای آن بدون پول نقد، فرم کاغذی یا مراجعه حضوری انجام میشوند. در سال 2025، BankID دارای 8.7 میلیون کاربر و 7.9 میلیارد استفاده بود و Swish بیش از 1.1 میلیارد پرداخت پردازش کرد. تا هفته 42 سال 2026 نیز بیش از 7.1 میلیون صندوق پستی دیجیتال در زیرساخت Digital Post ثبت شده بود. اما دیجیتالیشدن یک معامله دوطرفه است. سرعت و راحتی بیشتر با وابستگی بیشتر به برق، اینترنت، تلفن، بانک و امنیت سایبری همراه است. افرادی که ابزار یا مهارت دیجیتال ندارند ممکن است کنار گذاشته شوند و پرداختهای فوری نیز فرصت کمتری برای اصلاح اشتباه یا تشخیص کلاهبرداری باقی میگذارند. پس داستان واقعی سوئد چنین است:
🎬 ویدئوهای مرتبط با زندگی دیجیتال در سوئد
برای آشنایی سریعتر با Swish، Personnummer، BankID و خدمات آنلاین سوئد، این چهار ویدئوی کوتاه را ببینید:
کلیک ها - 13
Synonyms:
زندگی دیجیتال در سوئد,Digital Life and Cashless Sweden |